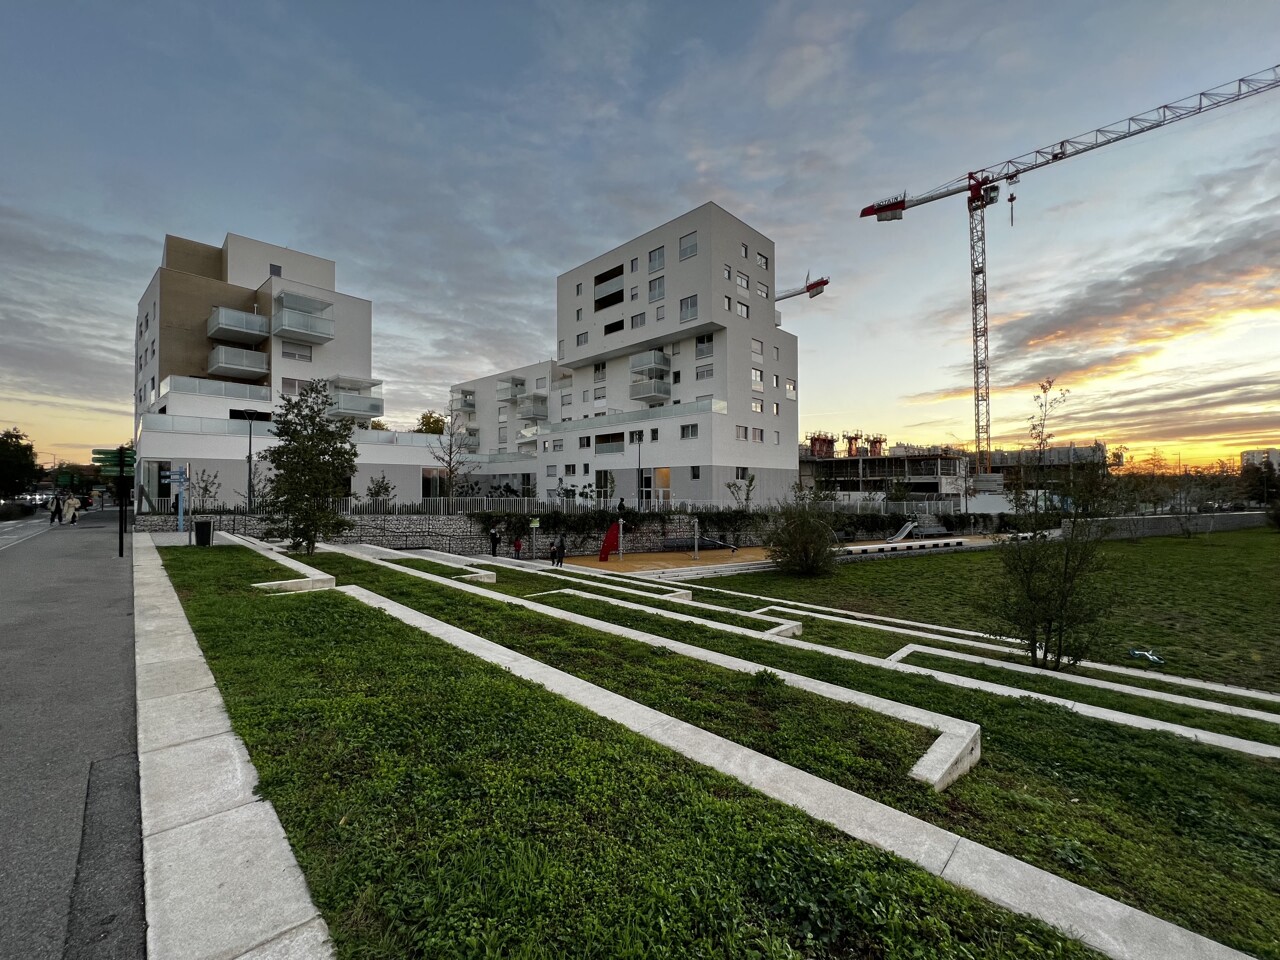
Acheter un appartement neuf à Lyon représente un projet immobilier qui nécessite une préparation financière rigoureuse. Entre le prix du logement, les frais d’acquisition, le financement bancaire et les dépenses liées à l’installation, plusieurs éléments doivent être pris en compte pour éviter les mauvaises surprises. Une estimation réaliste permet de déterminer le montant que l’on peut investir, de comparer les programmes immobiliers et de choisir un logement adapté à sa situation. Voici les principaux points à examiner pour construire un budget cohérent avant de se lancer.

cmsuserModifier le profil
Déterminer le budget global de son achat immobilier
La première étape consiste à définir le montant que l’on peut consacrer à son projet sans fragiliser son équilibre financier. Le prix affiché par un promoteur ne représente qu’une partie du coût total de l’acquisition.
Pour établir une première estimation, il convient de prendre en compte les revenus du foyer, les charges régulières, les crédits en cours et l’épargne disponible. L’objectif est de déterminer la somme que l’on peut mobiliser comme apport personnel, tout en conservant une réserve pour faire face aux imprévus.
Il est également important de préciser ses critères de recherche. La superficie, le nombre de pièces, la présence d’un balcon ou d’une terrasse et le besoin d’une place de stationnement influencent le prix final. À Lyon, l’emplacement joue aussi un rôle déterminant : la proximité des transports, des commerces et des établissements scolaires peut faire varier sensiblement les tarifs entre les quartiers.
Comparer plusieurs programmes sur des critères équivalents permet donc d’évaluer plus précisément les possibilités offertes par le marché.
Identifier les frais annexes à intégrer au budget
Au-delà du prix de vente, l’acquisition d’un logement neuf entraîne plusieurs dépenses complémentaires. Les anticiper permet de calculer le coût réel de l’opération plutôt que de se limiter au montant annoncé.
Les frais d’acquisition dans le neuf
Dans le cadre d’un achat auprès d’un promoteur, notamment en vente en l’état futur d’achèvement (VEFA), les frais d’acquisition représentent généralement environ 2 à 3 % du prix du logement. Ils sont donc habituellement plus faibles que dans l’immobilier ancien.
Cette différence ne signifie toutefois pas que l’achat est exempt de frais supplémentaires. Le montant exact dépend des caractéristiques de l’opération et doit être estimé avec le notaire. Les futurs acquéreurs peuvent consulter les conseils des Notaires de France pour acheter sur plan afin de mieux comprendre les étapes de la transaction, les engagements contractuels et les précautions à prendre avant de signer.
Les frais liés au crédit immobilier
Le financement bancaire génère également des coûts qu’il faut prévoir dès le départ. Ils peuvent comprendre les frais de dossier, les frais de garantie du prêt, les éventuels honoraires de courtage et l’assurance emprunteur.
Le taux d’intérêt ne suffit donc pas à comparer deux propositions de financement. Il est préférable d’examiner le coût global du crédit, le montant des mensualités avec assurance et les conditions de remboursement.
Les dépenses après l’acquisition
Une fois propriétaire, il faut également prévoir les charges de copropriété, la taxe foncière, l’assurance habitation et les dépenses courantes. Même dans un logement neuf, certains équipements ou aménagements peuvent nécessiter un budget complémentaire : luminaires, rangements, rideaux ou mobilier.
Si le logement est acheté avant sa construction, les délais de livraison doivent aussi être pris en compte. Selon la situation, il peut être nécessaire de continuer à payer un loyer pendant une partie de la période précédant l’emménagement.
Préparer son financement et évaluer sa capacité d’emprunt
Le financement constitue un élément central du budget immobilier. Avant de réserver un appartement, il est conseillé de solliciter plusieurs établissements bancaires ou un professionnel du crédit afin d’obtenir une estimation de sa capacité d’emprunt.
La banque examine notamment les revenus, les charges, les crédits existants, l’apport personnel et la stabilité de la situation professionnelle. Le montant qu’elle accepte de prêter ne doit cependant pas être considéré automatiquement comme le budget idéal.
Il faut également conserver une marge de sécurité pour les dépenses imprévues et les éventuelles évolutions de revenus. Une mensualité supportable aujourd’hui doit rester compatible avec les besoins du foyer à moyen terme.
L’apport personnel peut servir à financer une partie du prix, les frais annexes ou les dépenses initiales. Il est néanmoins préférable de ne pas mobiliser toute son épargne si cela laisse le ménage sans réserve financière.
Selon le profil de l’acquéreur et la nature du projet, certains dispositifs d’aide à l’accession peuvent également être envisageables. Leurs conditions doivent être vérifiées au moment de l’achat, notamment en ce qui concerne les ressources, le logement concerné et son usage en résidence principale.
Comprendre les particularités d’un achat sur plan
Acheter un appartement avant son achèvement implique des modalités de paiement différentes de celles d’un logement déjà construit. Dans le cadre d’une VEFA, le prix est généralement réglé progressivement, selon l’avancement des travaux et dans les limites prévues par la réglementation.
Cette organisation permet d’échelonner les paiements, mais elle exige une bonne anticipation de la trésorerie. L’acquéreur doit connaître le calendrier prévisionnel des appels de fonds et vérifier que son financement pourra les couvrir aux échéances prévues.
Avant de s’engager, il est essentiel d’examiner le contrat de réservation, les caractéristiques du logement, les prestations comprises dans le prix et la date prévisionnelle de livraison. Les éventuelles options de personnalisation doivent aussi être évaluées, car elles peuvent augmenter le coût initial.
Il convient enfin de se renseigner sur les garanties prévues dans le cadre de la VEFA et sur les démarches à effectuer au moment de la livraison. Une lecture attentive des documents contractuels, accompagnée si nécessaire par un notaire, aide à mieux comprendre ses droits et ses obligations.
Comparer les programmes immobiliers avec des critères financiers précis
Le prix au mètre carré constitue un indicateur utile, mais il ne suffit pas à déterminer si un programme est adapté à son budget. Deux appartements de superficie comparable peuvent présenter des coûts globaux différents selon leur emplacement, leurs équipements et les prestations incluses.
Pour effectuer une comparaison pertinente, il est utile d’examiner le prix total, les frais annexes, le coût du financement, les charges prévisionnelles et les éventuelles dépenses d’aménagement. La qualité de l’emplacement doit également être considérée au regard des besoins quotidiens et des projets à long terme.
Un logement légèrement plus cher peut, par exemple, réduire certains frais de déplacement ou mieux correspondre aux besoins du foyer. À l’inverse, des prestations supplémentaires peu utiles peuvent alourdir le budget sans apporter de réel avantage.
L’essentiel est donc de comparer des offres sur une base homogène et de privilégier un logement dont le coût global reste compatible avec ses capacités financières.
Un budget bien préparé pour acheter sereinement à Lyon
Préparer l’achat d’un logement neuf ne consiste pas seulement à rechercher un appartement au prix le plus attractif. Il faut évaluer l’ensemble des dépenses, vérifier sa capacité de financement, anticiper les modalités de paiement et conserver une réserve suffisante pour les imprévus.
En prenant le temps de comparer les programmes, de solliciter des estimations bancaires et de s’informer sur les particularités de la VEFA, les futurs propriétaires peuvent aborder leur projet avec davantage de visibilité. Cette préparation permet de choisir un appartement neuf à Lyon qui correspond à la fois à leurs attentes et à leur budget, tout en limitant les risques financiers liés à l’acquisition.